Domain 3120.de kaufen?
Wir ziehen mit dem Projekt
3120.de um.
Sind Sie am Kauf der Domain
3120.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3120.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
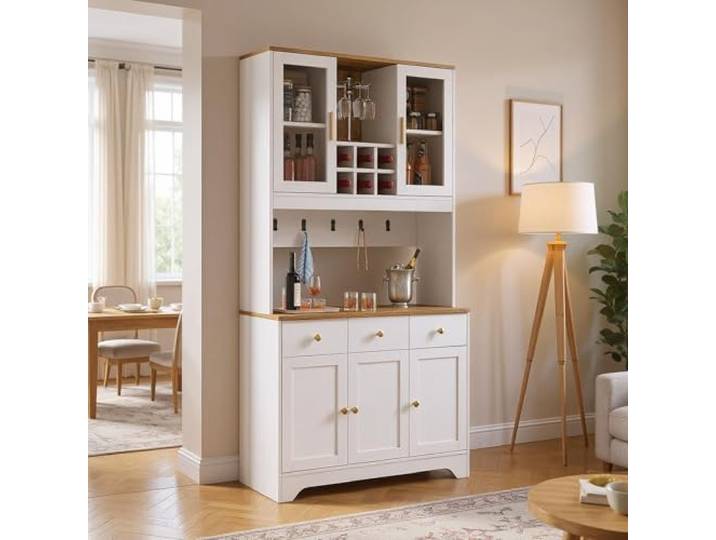
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
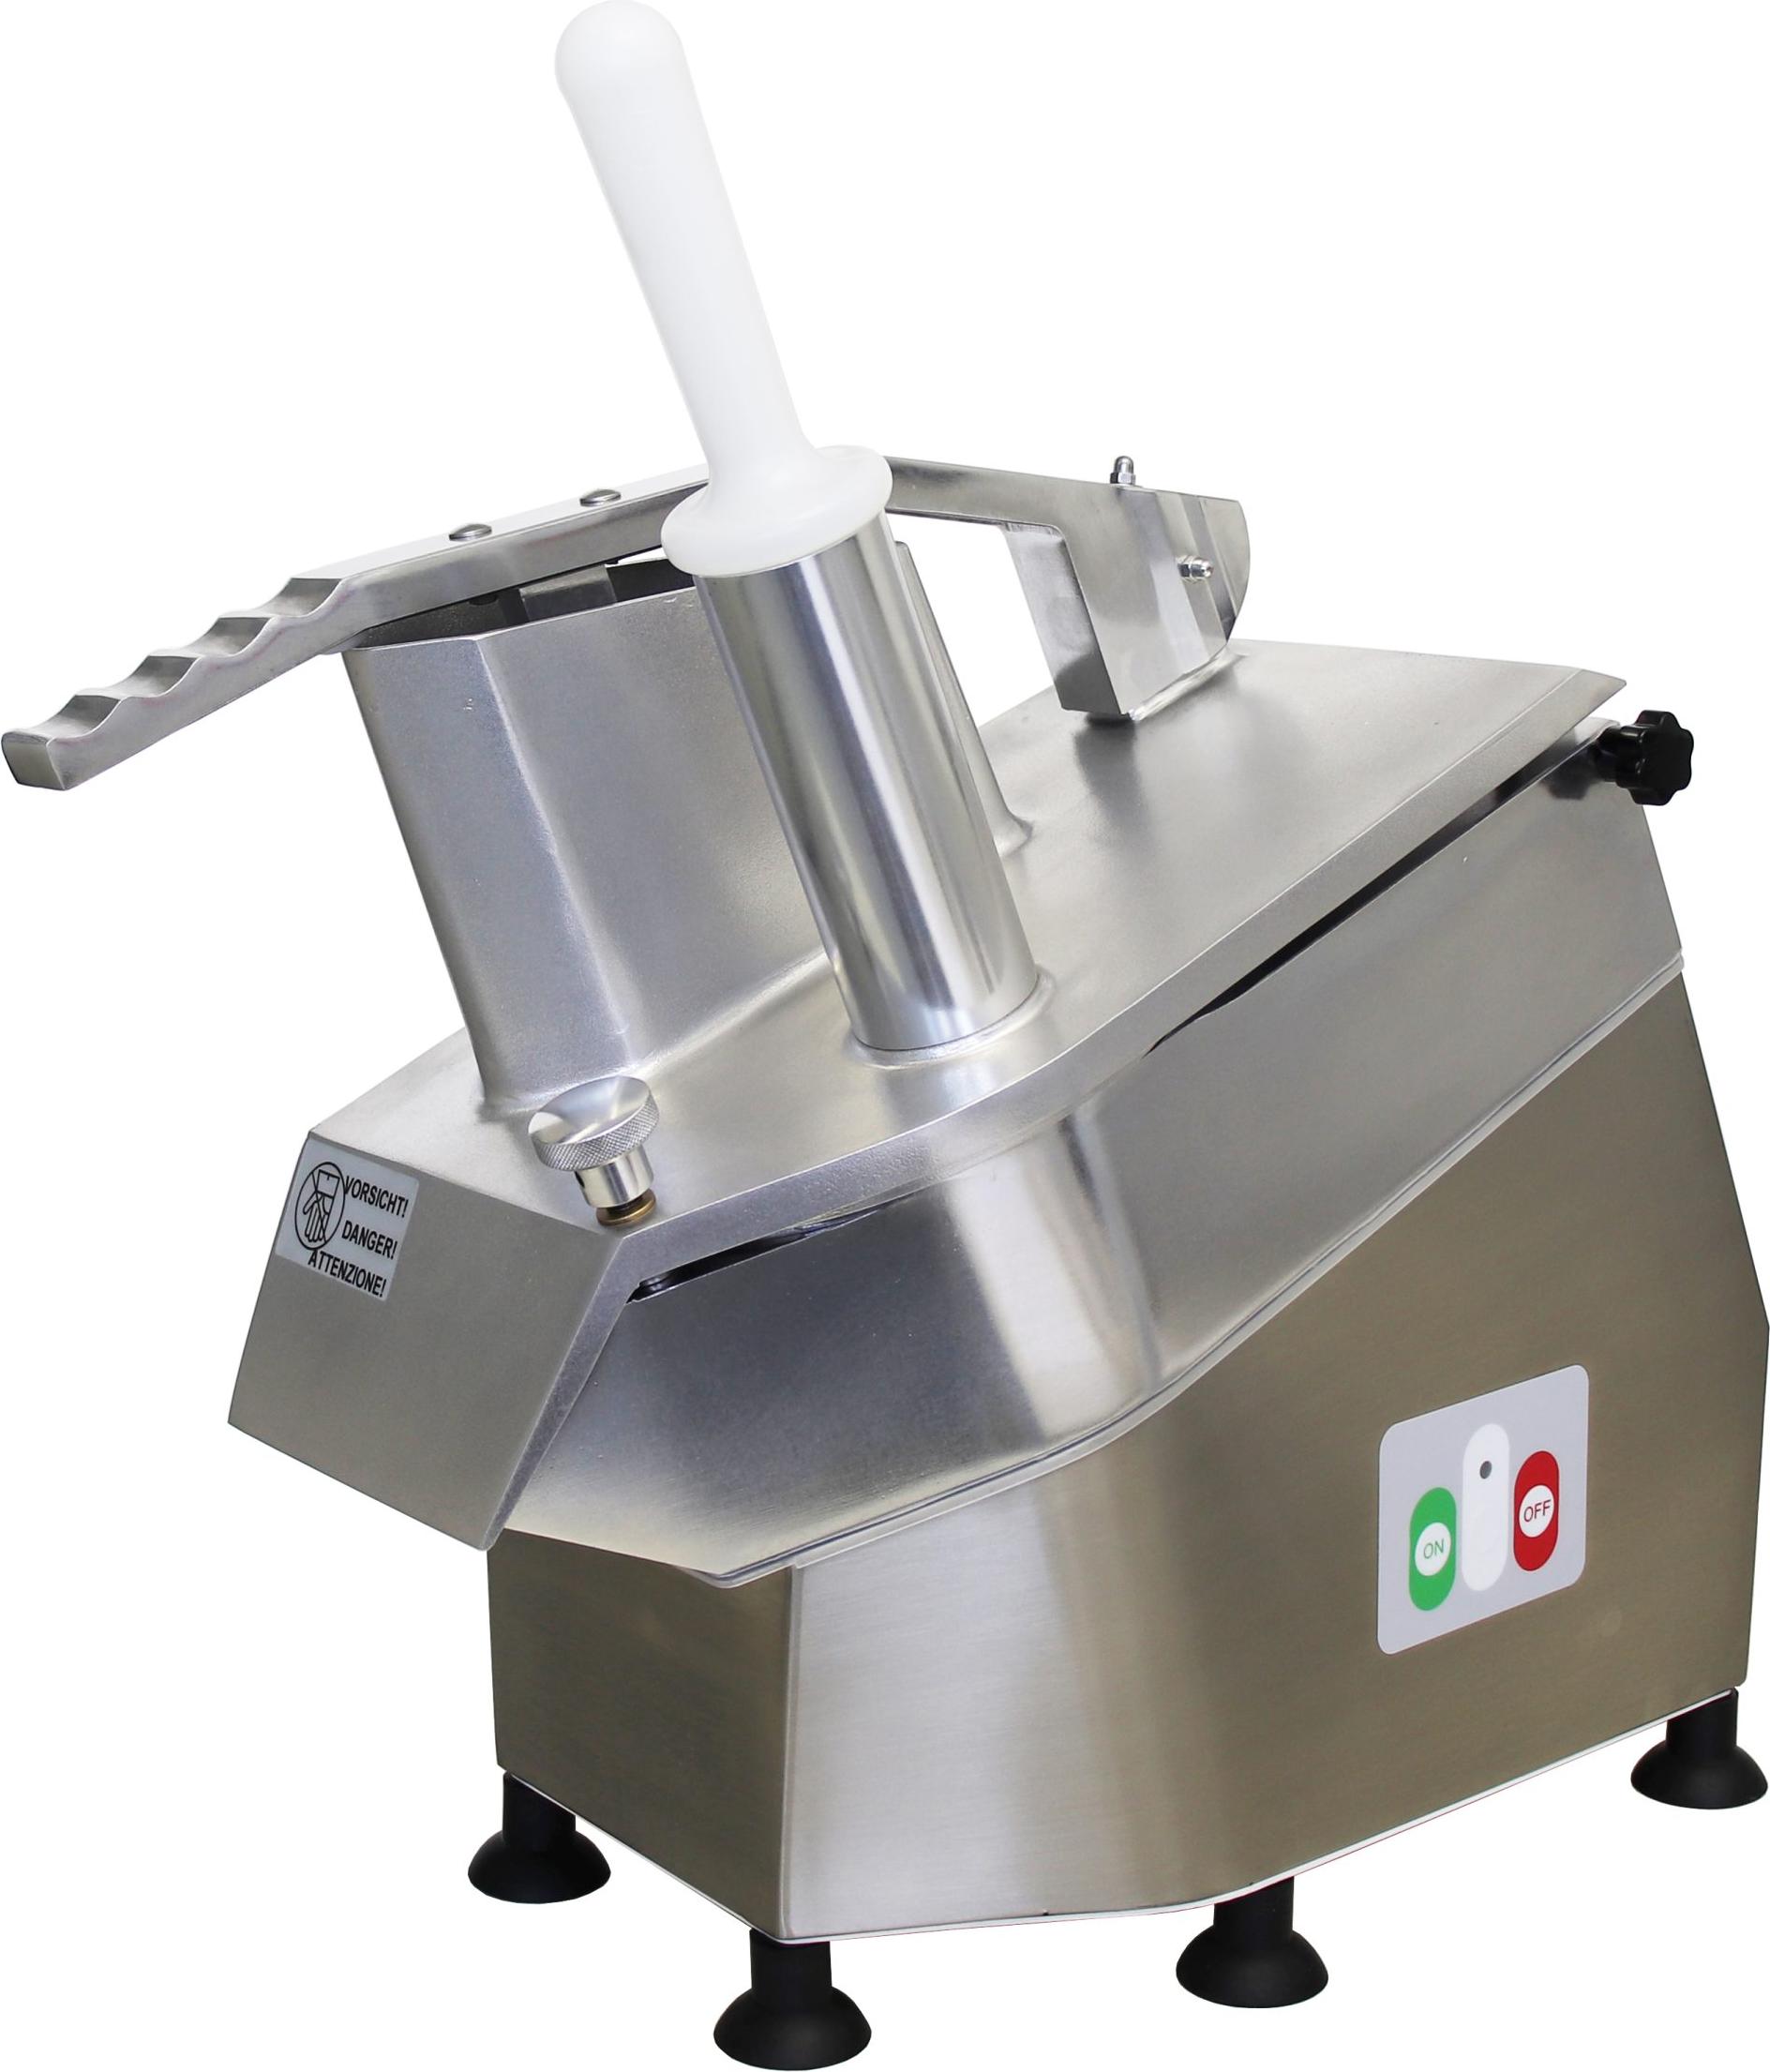
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.